
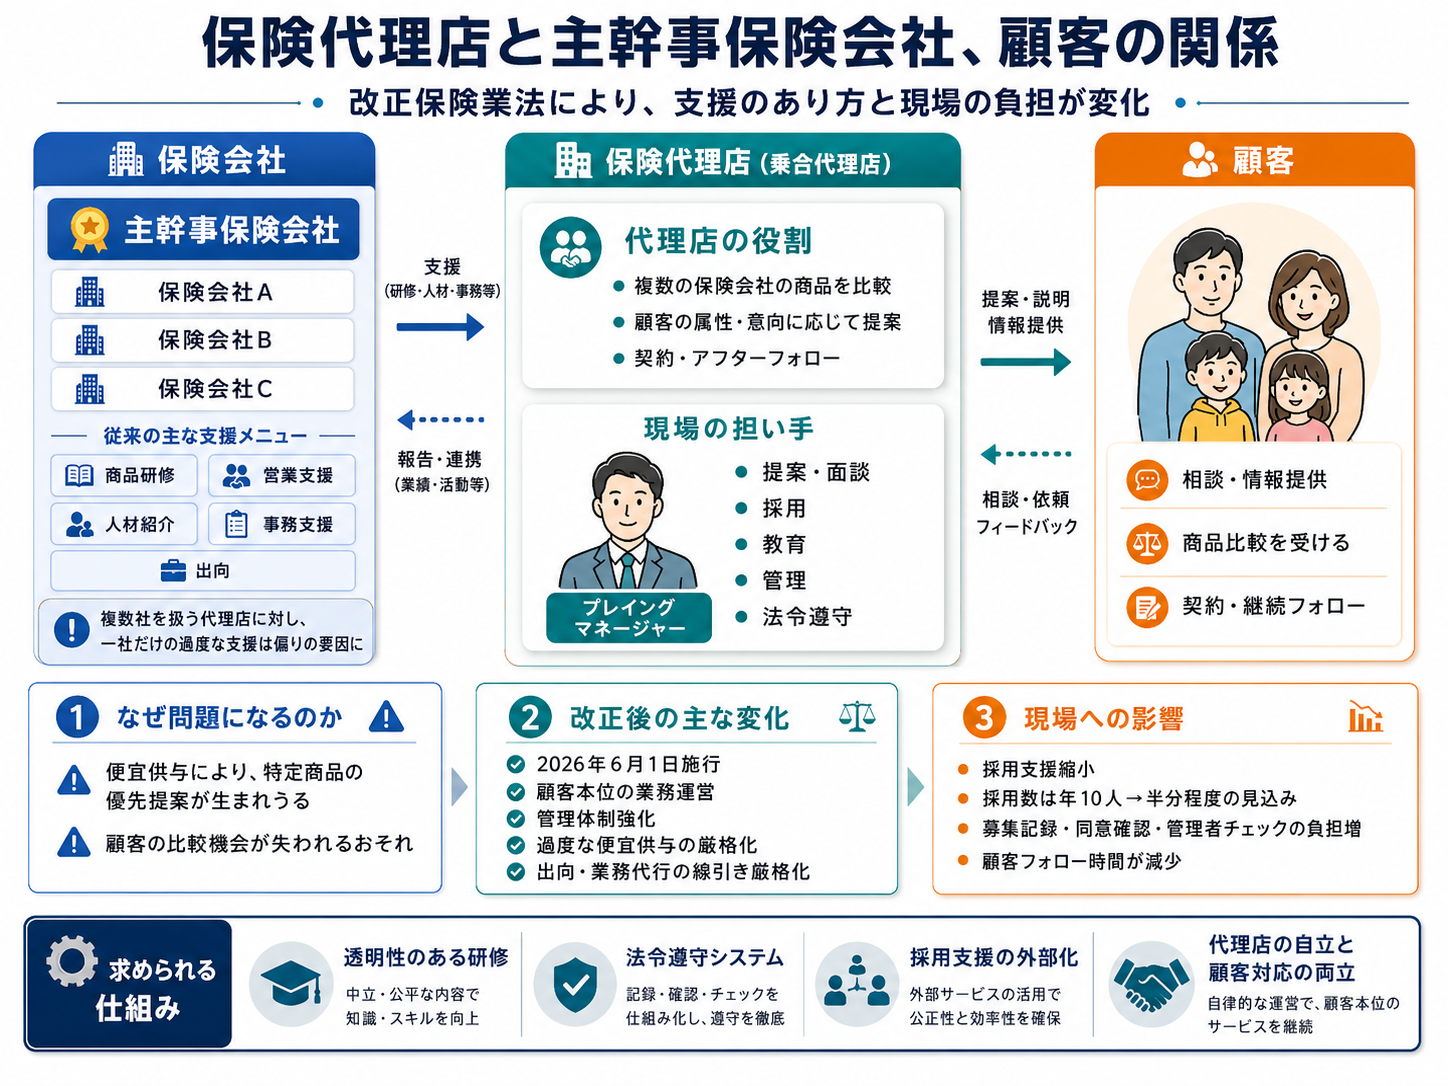
保険代理店は、複数の保険会社の商品を扱う。これまで代理店と保険会社は、商品研修や営業支援だけでなく、人材採用や事務面でも密接に連携してきた。
しかし、2026年6月1日に施行された改正保険業法を境に、その関係が変わりつつある。大規模代理店・保険会社に対する管理が強化され、保険会社による過度な便宜も問題とされるようになった。
とはいえ、改正法が、保険会社から代理店への支援をすべて禁止したわけではない。
その結果、現場では「どこまでが許される支援なのか分からない」という状態が生まれている。現場の状況を伺った。
複数の保険会社の商品を扱う乗合保険代理店で働くプレイングマネージャー。
これまで保険会社から受けていた人材紹介、商品研修、事務支援、場合によっては社員の出向や業務代行が縮小している。
採用を代理店側で行わなければならないほか、適切な募集だったかを確認・管理する必要もある。
保険の制度改革により、代理店では採用と管理に必要な人手・費用・時間を自社で賄わなければならなくなっている。
インタビュー協力者
乗合保険代理店のプレイングマネージャー
東海在住。保険代理店のプレイングマネージャー。
保険会社からの人材紹介や業務支援が縮小するなかで、採用活動を自社で担う必要性や、募集記録・管理業務の負担について話を聞いた。
氏名、勤務先などは非公開。
地域・産業プロフィール
乗合保険代理店は、複数の保険会社の商品を取り扱い、顧客の意向や属性に応じて保険商品を提案する。
保険会社との関係では、幹事となる保険会社を一社定め、商品研修や営業支援などを受ける慣行があった。
一方で、特定の保険会社から過度な支援を受けると、その見返りとして当該会社の商品を優先的に扱うインセンティブが生まれるおそれがある。
2026年6月1日に施行された改正保険業法では、大規模な乗合代理店への体制整備義務、兼業代理店への管理強化、保険会社による委託先管理の強化、過度な便宜供与に関する規制の拡大などが行われた。
保険会社から代理店への便宜供与については、金融庁の監督指針により、価格、数量、頻度、期間、負担者などを踏まえ、顧客の商品選択を阻害するおそれがないか個別に判断される。
インタビュー本文
Q1. 保険代理店と保険会社は、もともとどのような関係だったのでしょうか。
乗合代理店には、幹事となる保険会社があります。
その保険会社が中心になって、商品研修や営業支援を行うという関係です。代理店側から見ると、複数の保険会社の商品を扱いながら、日々の業務を進める上で相談しやすい窓口でもありました。
採用の支援もありました。代理店に入社することに興味を持っている人を紹介してもらい、面談をして採用につながることもありました。
Q2. 保険会社からは、どのような支援を受けていたのでしょうか。
新商品の研修や、商品の説明、販売方法についての教育がありました。
採用では、代理店に興味を持っている人を紹介してもらい、面談の機会をつくる支援がありました。
保険会社の社員が代理店に出向し、業務を支援するケースもありました。営業に関わる場合もあれば、バックオフィスに関わる場合もあります。
代理店にとっては、人を採用することや、日々の業務を回すことを助けてもらえる仕組みでした。
※編集部補足:代理店への支援には、事務作業の補助、システム入力、顧客訪問への同行、研修、備品提供など、さまざまな形が考えられる。今回の取材で具体的に確認できたのは、人材紹介、商品研修、社員の出向・事務支援である。
Q3. 便宜供与が顧客の不利益につながるのはなぜですか。
便宜を受けた保険会社に対して、販売件数などで返そうとする関係が生まれやすいからです。
表面上は、代理店が公平に情報提供していても、実際には特定の保険会社の商品を勧めやすくなる。
経営者が「この保険会社の商品を売っていこう」と考えることもあります。営業担当者が無意識に、その会社の商品を提案しやすくなることもあると思います。
顧客に無理な加入を勧めるというより、提案書に載せる保険会社や商品の選択肢が偏ることが問題です。
Q4. 改正保険業法では、何が変わったのでしょうか。
保険会社が代理店に対して、どこまで支援していいのかが分かりにくくなっています。
保険会社の社員が代理店に出向するケースもありましたが、営業戦略や営業推進に関わると、特定の保険会社の商品を優先する方向に働く可能性があります。
今回の改正では、大規模な乗合代理店の管理体制や、兼業代理店に対する保険会社の管理も強化されています。顧客本位の募集を行っているか、法令を守るための体制があるかを、より厳しく確認する流れになっています。
編集部補足:2025年5月30日に成立した改正法は、2026年6月1日に施行された。大規模な乗合代理店への法令等遵守責任者の設置、苦情処理体制、内部監査などが求められるほか、兼業代理店によって顧客の利益が害されないよう、保険会社側の管理体制も強化された。
Q5. どこまでの支援なら許されるのでしょうか。
新商品の研修や、商品の説明は必要です。商品の売り方を伝えることも、適切な説明のためには必要だと思います。
ただ、代理店の一つの営業部門に対して、「これくらい販売してください」という形になると、問題になる可能性があります。
バックオフィス業務なら一律に禁止というわけではないと思いますが、現場ではかなり慎重になっています。
保険会社が代理店の本来の業務をどこまで代わりに行うのか、どの費用を誰が負担するのかが明確でないと、判断が難しいです。
編集部補足:金融庁の監督指針では、便宜供与の目的、価格、数量、頻度、期間、負担者などを総合的に見て、顧客の商品選択を阻害するおそれがないかを判断するとされている。支援全般の一律禁止ではないが、代理店が本来負担すべき人件費や業務を保険会社が肩代わりする場合は、特に慎重な確認が必要になる。
Q6. 保険会社の社員が代理店に出向することも、問題になるのでしょうか。
営業に関わる出向は、特定の保険会社の商品を優先する方向に働く可能性があります。
複数の保険会社を扱っている代理店で、一社から来た社員が営業戦略や販売方針に関われば、その会社への依存が生まれます。
営業に関わらないバックオフィスなら、厳密にすべてが禁止というわけではないと思います。ただ、実際には保険会社が代理店への出向を取りやめ、社員を引き上げています。
編集部補足:監督指針では、出向元の保険商品の優先的な取扱いを誘引すること、顧客情報が不適切に共有されること、代理店の自立を阻害することなどがリスクとして示されている。適切性を十分確認できる場合を除き、出向を行わないことが求められている。
Q7. 支援の縮小は、いつ頃から始まったのでしょうか。
改正法の施行日から急に始まったというより、問題になっている時点からすでに動きがありました。
改正法の施行は6月1日ですが、その前から、保険会社からの人材紹介はかなり減っていました。
制度が変わることを見越して、保険会社側が早い段階から支援を見直していたのだと思います。
Q8. 採用人数には、どの程度影響しそうですか。
多いときは年間10人ほど採用しました。
保険会社からの紹介がなくなれば、採用人数は半分くらいになるのではないかと思います。
同じ人数を採用するなら、自分たちで人脈をつくり、外部の求人媒体も使っていかなければいけません。
これまでは紹介を受けて面談につなげることができましたが、これからは候補者を見つけるところから自分たちで行う必要があります。
Q9. 現在は、どのような採用活動を行っていますか。
Indeedのような一般的な求人媒体を使うことがあります。
従業員からの紹介もあります。
ただ、現場としては媒体に頼るというより、自分で人を見つけてくることが中心になります。
営業店の店主が人脈をつくり、その結果として採用につながるという動きも増えています。
私の勤務先では、社員として採用することが基本です。業務委託などで簡単に代替できるわけではないので、必要な人材を自分たちで探して、採用して、教育していく必要があります。
Q10. 採用活動が自社に戻ると、どのような負担が生まれますか。
採用活動を自分で行うとなると、かなり人を使います。
求人を出すだけではなく、応募者とのやり取り、面接、採用判断、入社後の教育まで必要です。
現場はあくまで営業が中心なので、採用に時間を使えば、その分、顧客対応や営業に使える時間が減ります。
採用人数を維持しようとすれば、求人媒体の費用もかかりますし、人脈をつくるための時間も必要になります。
編集部補足:採用支援の縮小による負担は、掲載料のような直接費用だけではない。候補者を探す時間、選考に関わる社員の人件費、入社後の教育期間、営業機会の減少といった間接的なコストも発生する。
Q11. 採用以外の負担も増えていますか。
管理者としての責任は増えています。
法令を守っていることを、証拠として残さなければいけないものが増えています。
従業員に記録してもらうものも増えますし、管理者が確認する責任も大きくなります。
面談をして契約を取るだけではなく、その過程が適切だったかを後から確認できるようにしておかなければいけません。
Q12. どのような募集記録が必要になりますか。
面談記録はもともと取っていました。
ただ、今後はその正確性や細かさが求められると思います。
顧客の属性や意向に沿った提案だったか、顧客の情報を理解した上で適切な提案ができていたか、同意を得ていたかといったことを残します。
面談の日付だけでなく、何を聞いて、どのような提案をし、顧客がどう判断したのかまで確認できる記録が必要になります。
編集部補足:大規模な乗合代理店には、法令等遵守責任者、苦情処理、内部監査などの体制整備が求められる。少人数の代理店に同じ体制がそのまま適用されるという意味ではないが、顧客の意向把握や比較説明の記録を重視する流れは、代理店全体の業務運用に影響している。
Q13. 面談の録音も必要になるのでしょうか。
録音を提出する義務があるわけではありません。
ただ、きちんと募集をしていた証拠として、何かあったときに説明できるよう、録音を取る会社は出てくると思います。
録音を残すとしても、すべての面談をどう管理するのか、保存期間をどうするのか、誰が確認するのかという別の管理も必要になります。
記録を増やすこと自体が目的になってしまうと、現場の負担だけが増えます。顧客保護のために何を残すのかを整理する必要があると思います。
Q14. 採用や管理業務の負担が軽くなれば、どのような効果がありますか。
お客様のフォローに使える時間が増えます。
新規のお客様を獲得する時間も、従業員を教育する時間も増えます。
採用活動や管理業務が大切なのは分かっていますが、現場の人間がそこに追われすぎると、本来の顧客対応に使える時間が減ってしまいます。
保険業界は、厳しい、大変そう、辛そうという印象を持たれていると思います。お客様をサポートする仕事で、社会貢献性が高いという面を、もっと伝えていくことも必要です。
代理店の自立が必要なのは理解しています。ただ、支援をすべてなくすだけでは、少人数の代理店ほど採用や管理に追われてしまいます。
保険会社が無条件に支援するのではなく、どの支援が適切なのかを明確にしてほしいです。顧客本位の募集に必要な研修やシステム、透明性のある採用支援など、機械と運用をセットで考えてもらえるといいと思います。
経営面にとっても、お客様にとっても、双方の利益につながると思います。
課題説明
1.「幹事保険会社」の支援で成り立っていた採用
保険代理店には、複数の保険会社の商品を扱う乗合代理店がある。
そのなかでは、主に連携する「幹事保険会社」を一社選び、商品研修や営業支援などを受ける関係が築かれてきた。
支援には、新商品の説明や販売方法の研修だけでなく、代理店の人材採用に関わるものも含まれていた。
採用に興味を持つ人を保険会社が紹介し、代理店と面談を行い、採用につながることもあったという。
保険会社の社員が代理店に出向し、業務を支援するケースもあった。
しかし、複数の保険会社の商品を扱う代理店に対して、一社だけが人材やコストを負担すれば、その保険会社への依存が生まれる可能性がある。
制度改革が問題にしているのは、支援そのものではなく、支援の見返りとして特定の保険会社の商品が優先される構造だ。
2.便宜供与が問題になる理由は、顧客の選択が偏ること
便宜供与が問題になるのは、支援を受けた側に、支援をしてくれた保険会社の商品を優先したいという心理が生まれる可能性があるからだ。
経営者が「この保険会社の商品を売っていこう」と考えることもある。営業担当者が無意識に、その会社の商品を提案しやすくなることもある。
その結果、顧客に無理な契約を迫るわけではなくても、提案書に載る保険会社や商品の選択肢が偏る。
本来なら複数の商品を比較して選べるはずの顧客が、代理店と保険会社の関係によって、十分な比較機会を失う可能性がある。
金融庁の監督指針も、保険会社から代理店への便宜供与について、見返りとして自社商品の優先的な取扱いを誘引し、顧客の適切な商品選択を阻害するおそれがあると整理している。
3.改正保険業法が求める体制整備と、現場の線引き
2025年5月30日に成立した改正法は、2026年6月1日に施行された。大規模な乗合代理店には、法令等遵守責任者や統括責任者の設置、苦情処理体制などが求められるようになった。
自動車修理業などを兼業する代理店については、兼業によって顧客の利益が不当に害されないよう、内部監査や社内通報、保険金支払管理部門と営業部門の分離なども求められる。
また、保険契約者等への過度な便宜供与について、従来の保険料の割引・割戻しなどに加え、取引上の社会通念に照らして相当でない物品の購入や役務の提供も禁止対象に加えられた。
一方、すべての研修、事務支援、出向が一律に禁止されるわけではない。保険会社から代理店への支援は、目的、価格、数量、頻度、期間、負担者などを総合して判断される。
ただし、代理店が本来負担すべき費用を保険会社が負担することや、代理店が自ら行うべき業務を保険会社の社員が代行すること、保険会社の役職員が出向先で営業推進に関わることなどは、過度な便宜供与に該当する可能性がある。
出向についても、顧客の商品選択を阻害するおそれや、顧客情報が不適切に共有されるおそれがある。監督指針では、出向の適切性を十分に確認できる場合を除き、出向を行わないことが求められている。
しかし、現場から見ると、どこまでなら問題がないのかが明確ではない。そのため、取材協力者の周囲では、保険会社が代理店への出向を取りやめ、社員を引き上げる動きが進んでいるという。
4.支援が縮小し、「年間10人採用」が半分に
採用支援の縮小は、すぐに経営を破綻させるような問題ではない。
しかし、毎年少しずつ人材が入ってくることを前提にしていた代理店にとって、影響は積み重なる。
取材協力者は、多い年には年間10人ほどを採用していたという。保険会社から紹介された人材のなかには、代理店との面談を経て採用に至る人もいた。
紹介がなくなれば、同じ人数を自社だけで採用するのは簡単ではない。今後の採用人数は、これまでの半分程度になるのではないかと見込んでいる。
現在は、Indeedなどの求人媒体を使うほか、従業員からの紹介、経営者自身の人脈づくりなどが必要になる。
求人掲載費用だけでなく、応募者への対応、面接、採用判断、入社後の教育まで、代理店側の時間も必要になる。
5.採用と法令遵守の記録が、同時に重くなる
改正保険業法をめぐる負担は、採用だけではない。
顧客本位の業務運営や法令遵守を示すため、保険募集の過程を記録し、後から確認できる状態にしておく必要がある。
これまでも顧客との面談日や契約内容の記録は行われてきた。しかし今後は、顧客の属性や意向に沿った提案だったか、顧客の情報を理解した上で適切な商品を勧めたか、顧客の同意を得ていたかといった内容を、より正確に残す必要がある。
面談記録、ヒアリングシート、提案内容、同意確認、管理者によるチェック。これらを従業員が記録し、管理者が確認する。
録音を提出する義務があるわけではない。しかし、適切な募集を行ったことを示すため、トラブルに備えて面談を録音する代理店が増える可能性もある。
採用活動に時間を取られれば、顧客へのフォロー、新規顧客の獲得、従業員教育に使える時間は減る。採用コストと管理コストが、同時に現場へ移っている。
6.代理店の自立と顧客対応を両立できる仕組み
改正の狙いは、保険会社と代理店の関係を透明にし、代理店が特定の保険会社に過度に依存しないようにすることだ。その方向性には、顧客のためという明確な理由がある。
しかし、支援がなくなれば、代理店は自社で人を採用し、教育し、業務を管理しなければならない。
取材協力者が求めているのは、保険会社が無条件に代理店を支援することではない。どのような目的で、誰が、どれだけの費用を負担し、どんな業務を行うのかを明確にした支援だ。
例えば、商品知識を学ぶ研修、顧客本位の募集を行うための教育、法令遵守のためのシステム提供などは、顧客へのサービス向上につながる可能性がある。
一方で、特定商品の販売件数を増やすための人員投入や、代理店が本来負担すべき人件費の肩代わりは、利益相反を生みやすい。
採用代行、研修、記録管理、顧客対応システムなどを外部事業者が提供し、代理店が顧客対応に集中できる仕組みも考えられる。
重要なのは、保険会社への依存を減らすことと、少人数の代理店にすべての負担を押しつけることを同じにしないことだ。


